Qué ha cambiado, en resumen
Después de 2021, Florida introdujo dos obligaciones para los edificios en régimen de condominio (propiedad horizontal) de tres o más plantas: inspecciones estructurales periódicas (milestone inspections) y un estudio de reservas para la integridad estructural (structural integrity reserve study), que fija cuánto debe ahorrar la comunidad de propietarios para los elementos principales, como la cubierta, los muros de carga y la impermeabilización. Las comunidades ya no pueden simplemente votar para dejar de dotar esas reservas.
La sesión legislativa de 2026, que terminó el 13 de marzo, no aprobó ninguna ley importante nueva sobre condominios. La presión de este año ha venido de otra parte.
Los prestamistas han endurecido las reglas
En marzo de 2026, Fannie Mae y Freddie Mac (las dos grandes entidades que respaldan hipotecas en Estados Unidos) anunciaron nuevos requisitos para los edificios en los que aceptarán respaldar hipotecas:
- la proporción mínima del presupuesto de la comunidad destinada a reservas pasa del 10 % al 15 %, a partir del 4 de enero de 2027;
- la franquicia del seguro que puede recaer sobre cada vivienda queda limitada, con un tope publicado de 50.000 $, a partir del 1 de julio de 2026.
Incluso a quien compra al contado debería importarle. Un edificio que no cumple estas reglas es más difícil de financiar para el siguiente comprador, y eso se nota en el precio cuando se vende.
El estado sigue encontrando problemas
Un primer informe estatal sobre el programa de inspecciones, publicado a finales de julio de 2026, detectó edificios considerados inseguros o inhabitables y carencias en la forma en que las comunidades informan. Por otra parte, los responsables municipales de edificación han concedido numerosas prórrogas de los plazos de inspección, la mayoría en localidades costeras de los condados de Miami-Dade, Broward y Palm Beach.
Los documentos que pedimos
Antes de que una familia firme un contrato sobre un apartamento, solicitamos los siguientes documentos y hacemos que su abogado los revise:
- El informe de la inspección estructural más reciente y cualquier carta de seguimiento de los ingenieros.
- El estudio de reservas para la integridad estructural, y si el presupuesto realmente lo financia.
- El presupuesto de la comunidad, los saldos de reservas y los estados financieros de los dos últimos años.
- Cualquier derrama aprobada, propuesta o en discusión.
- La póliza de seguro del edificio: aseguradora, coberturas, franquicia por tormenta y fecha de renovación.
- Las actas de la junta de los últimos doce a veinticuatro meses. Los problemas aparecen primero ahí.
- Los litigios pendientes en los que sea parte la comunidad.
- Las normas sobre alquileres, reformas y mascotas, que varían mucho de un edificio a otro.
Lo que dice el mercado
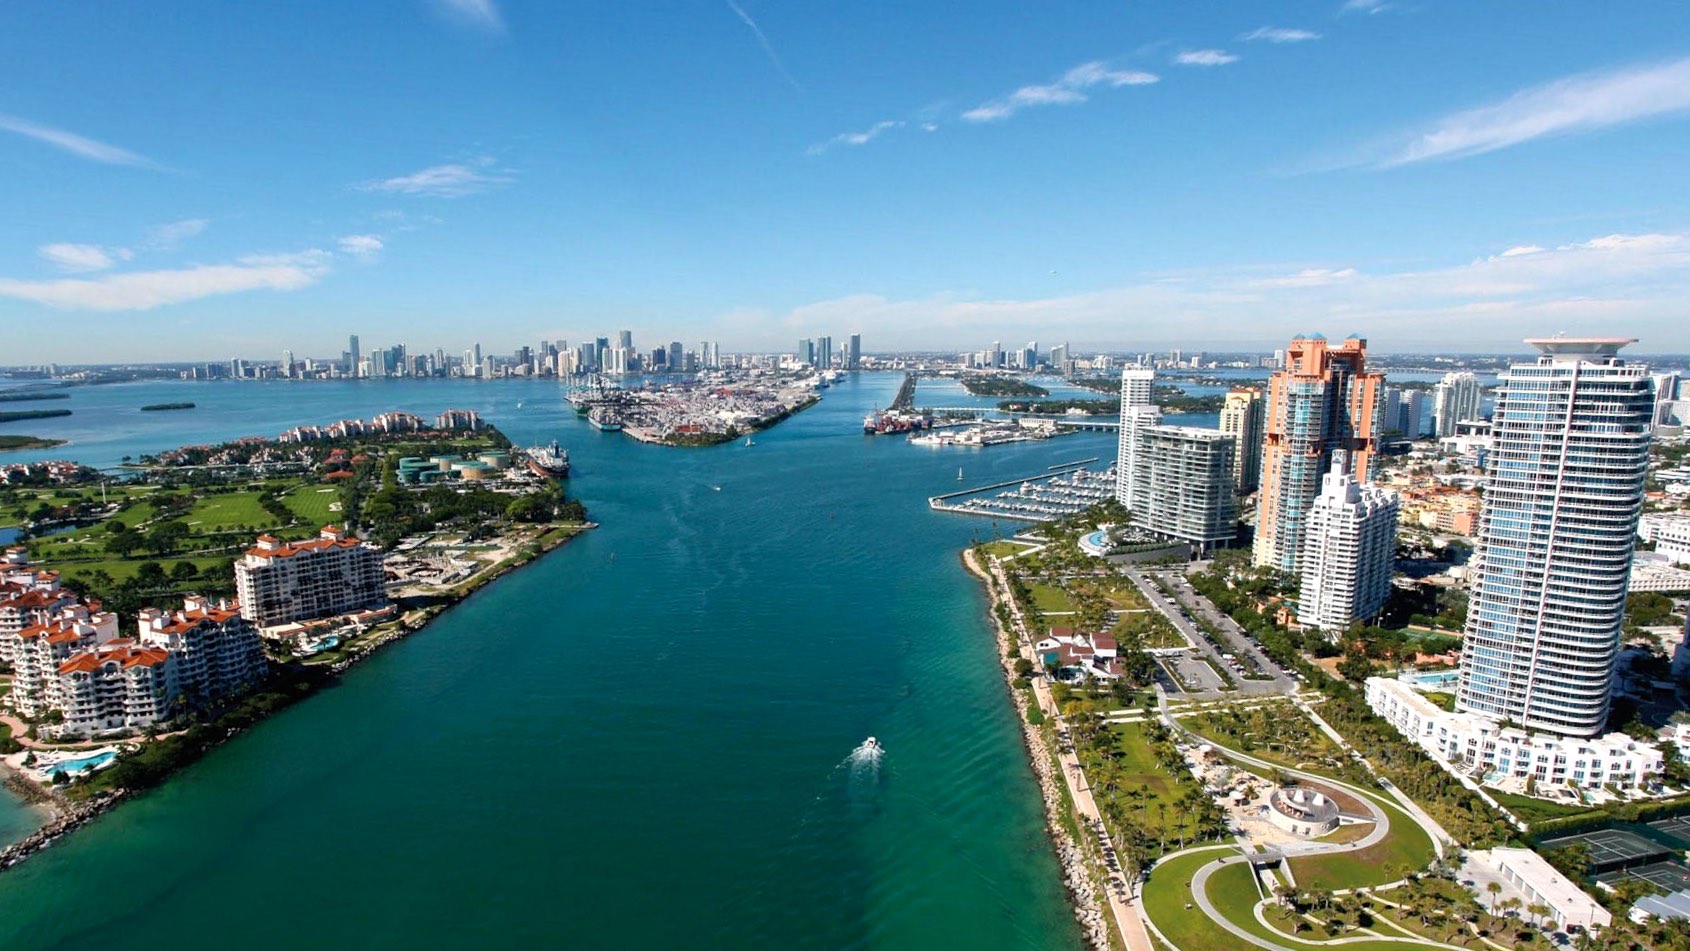
En el segmento más alto del mercado, la oferta y la demanda varían mucho de un edificio a otro. En el segundo trimestre de 2026, la mediana de venta de los apartamentos del segmento más alto fue de unos 10,2 millones de dólares en Fisher Island, con unos siete meses de oferta. En Bal Harbour y Surfside, la mediana fue de 7,5 millones de dólares, con unos quince meses de oferta. Eso da a los compradores de esas zonas tiempo para hacer todas las preguntas anteriores.
Fuentes
- Bilzin Sumberg, "Challenges for Florida condos and HOAs", mayo de 2026
- WUSF, "Florida condo inspection report finds unsafe buildings and reporting gaps", 31 de julio de 2026
- The Real Deal, "How Florida's aging condo buildings are faring post-Surfside", 14 de julio de 2026
- CondoBlackBook, informe del mercado de apartamentos de Miami Beach, segundo trimestre de 2026, 25 de agosto de 2026
Esta nota es información general, no asesoramiento jurídico, fiscal, de seguros ni de inversión. Las cifras son las publicadas por las fuentes citadas, en las fechas indicadas.